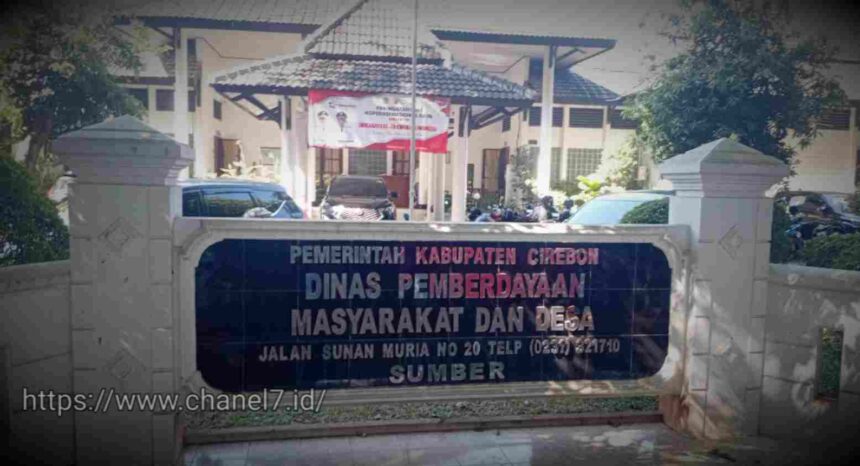
CHANEL7.ID, CIREBON – Kinerja Dinas Pemberdayaan Masyarakat dan Desa (DPMD), Inspektorat, Kecamatan, serta Badan Permusyawaratan Desa (BPD) se-Kabupaten Cirebon kini mulai menjadi sorotan. Hal ini berkaitan dengan lemahnya pengawasan dan pembinaan dalam bentuk monitoring dan evaluasi (monev) terhadap pengelolaan dan pemanfaatan Tanah Kas Desa (TKD), khususnya jenis titisara dan bengkok yang notabene merupakan sumber utama Pendapatan Asli Desa (PADesa) dan wajib dicantumkan secara transparan dalam APBDes.
Pemahaman Lama yang Masih Mengakar:
Masalah utama terletak pada masih digunakannya paradigma lama dalam pengelolaan TKD oleh pemerintah desa. Sebelum hadirnya Undang-Undang Desa Nomor 6 Tahun 2014 dan alokasi Dana Desa dari pemerintah pusat, tanah bengkok umumnya dipandang sebagai hak aparatur desa untuk dikelola atau digarap sendiri, bahkan disewakan demi kepentingan pribadi, khususnya sebagai tambahan tunjangan atau insentif.
Dalam praktik tersebut, masyarakat desa hampir tidak memperoleh manfaat dari TKD khususnya “bengkok”. Masyarakat hanya mendapatkan manfaat PADeesa hanya dari lahan titisara yang dikelola atau di sewakan dan hasilnya untuk kebutuhan lokal desa.
Permasalahan PADesa yang Berlarut:
Sejak tahun 2015, seiring perubahan regulasi mengenai tunjangan atau insentif aparatur desa yang bersumber dari TKD khususnya “bengkok”, telah ditegaskan bahwa hasil pengelolaan PADesa yang bersumber dari “bengkok” hanya boleh digunakan maksimal 30% untuk tambahan tunjangan atau insentif perangkat desa, dan minimal 70% harus dimanfaatkan untuk kepentingan umum melalui program pembangunan desa yang sesuai kebutuhan lokal.
Namun, implementasi kebijakan ini di banyak desa di Kabupaten Cirebon masih jauh dari harapan. Hal ini diperparah dengan lemahnya peran instansi yang semestinya bertugas melakukan pembinaan dan pengawasan.
- Advertisement -
Lemahnya Pengawasan dan Pembinaan oleh Pihak Terkait:
Ironisnya, proses pembinaan dan pengawasan oleh BPD, Kecamatan, DPMD, dan Inspektorat terhadap pengelolaan PADesa khususnya TKD belum berjalan secara optimal. Hal ini menimbulkan potensi besar terjadinya penyimpangan, terutama dalam pengelolaan tanah bengkok yang kerap tidak mengikuti regulasi yang berlaku.
Beberapa titik kelemahan diantaranya:
1. BPD kerap tidak mampu mendorong atau mengawal Kepala Desa (Kuwu) dalam membuat peraturan desa (Perdes) dan Pearturan Kuwu (Perwu) yang mengatur dengan jelas pengelolaan PADesa yang bersumber dari tanah kas desa.
2. Kecamatan, yang berperan sebagai perpanjangan tangan bupati, seringkali lalai dalam mengevaluasi dan menyetujui regulasi terkait TKD, seperti Perdes dan Peraturan Kuwu (Perwu).
- Advertisement -
3. DPMD dinilai memiliki pola kinerja yang hampir serupa dengan kecamatan, di mana pembinaan dan pengawasan kerap dilakukan secara formalitas belaka tanpa substansi yang mengarah pada perbaikan.
4. Inspektorat sebagai lembaga pemeriksa internal daerah, seharusnya melakukan audit pada akhir masa jabatan kepala desa, khususnya menyangkut pengelolaan TKD. Namun dalam praktiknya, pelaksanaan audit ini justru berpotensi menjadi polemik dan ajang saling lempar tanggung jawab.
Tudingan dan Lempar Tanggung Jawab antar Lembaga, Kondisi makin kompleks ketika muncul ketidaksinkronan antar instansi. Misalnya, inspektorat berpotensi berdalih bahwa mereka hanya dapat mengaudit PADesa berdasarkan hasil monitoring dan evaluasi dari kecamatan. Di sisi lain, jika kecamatan tidak menjalankan fungsi pembinaan dan monev secara memadai, maka bagaimana mungkin inspektorat bisa melakukan audit secara utuh dan akurat terhadap sumber PADesa, yakni TKD?
- Advertisement -
Kelemahan sistemik ini membuka peluang terjadinya penyimpangan yang lebih besar dalam pengelolaan PADesa dan menciptakan ruang abu-abu dalam pertanggungjawaban keuangan desa.
Kinerja pembinaan dan pengawasan terhadap PADesa harus menjadi perhatian serius semua pihak terkait. Tidak cukup hanya bergantung pada regulasi tertulis, tetapi harus ditunjang dengan komitmen, integritas, dan sinergi lintas lembaga. Tanpa pengawasan yang tegas dan menyeluruh, potensi penyalahgunaan TKD akan terus terjadi dan pada akhirnya merugikan masyarakat desa yang seharusnya menjadi penerima manfaat utama dari setiap rupiah yang dihasilkan oleh aset desa.
©Disclaimer: Artikel Ini Berdasarkan Riset Dan Pengamatan berikut Pendapat Penulis.
®Hadiyanto
About Author