
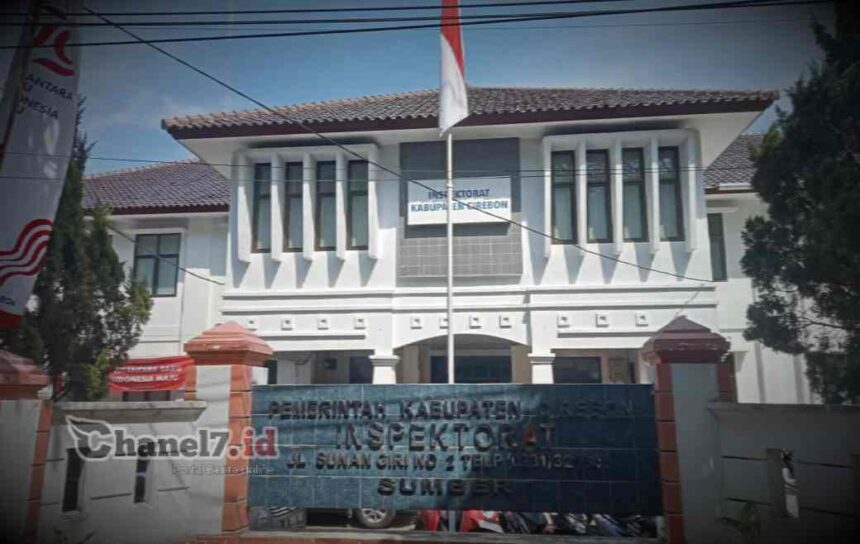
CIREBON, CHANEL7.ID – Pemerintah Kabupaten Cirebon memiliki Investasi Jangka Panjang dalam bentuk penyertaan modal pada beberapa Badan Usaha Milik Daerah (BUMD), termasuk PT Bank Pembangunan Daerah Jawa Barat dan Banten Tbk (Bank BJB). Berdasarkan Neraca per 31 Desember 2022, penyertaan modal ini menempatkan Pemerintah Kabupaten Cirebon sebagai pemegang 60.015.043 lembar saham Bank BJB, yang mewakili 0,57% dari total saham yang telah dikeluarkan.
Namun, terdapat ketidaksesuaian antara kebijakan akuntansi yang diterapkan oleh Pemerintah Kabupaten Cirebon dengan Pernyataan Standar Akuntansi Pemerintahan (PSAP) terkait pengakuan hasil investasi, khususnya dalam hal deviden tunai dan deviden saham.
Ketidaksesuaian dalam Pengakuan Deviden Tunai:
Kebijakan Akuntansi Pemerintah Kabupaten Cirebon menetapkan bahwa untuk investasi dengan kepemilikan saham di bawah 20%, pengakuan hasil investasi berupa deviden tunai dicatat sebagai pendapatan hasil investasi (Lain-lain PAD yang Sah) pada saat deviden diterima. Ini menggunakan metode biaya, di mana pendapatan diakui secara langsung saat kas diterima.
- Advertisement -
Sebaliknya, Pernyataan Standar Akuntansi Pemerintahan (PSAP) mengharuskan pengakuan hasil investasi menggunakan metode akrual. Dalam hal ini, deviden tunai diakui sebagai piutang deviden pada neraca dan pendapatan hasil investasi pada laporan operasional pada saat diumumkan dalam Rapat Umum Pemegang Saham (RUPS). Kemudian, saat kas diterima, baru dicatat sebagai pendapatan hasil investasi pada Laporan Realisasi Anggaran (LRA).
Perbedaan ini menunjukkan bahwa kebijakan akuntansi Kabupaten Cirebon tidak selaras dengan standar akuntansi yang berlaku secara nasional, yang dapat memengaruhi keakuratan laporan keuangan dan transparansi pengelolaan investasi pemerintah.
Ketidaksesuaian dalam Pengakuan Deviden Saham:
Selain deviden tunai, terdapat pula ketidaksesuaian dalam pengakuan deviden saham. Kebijakan Akuntansi Pemerintah Kabupaten Cirebon mencatat deviden saham sebagai penambah nilai investasi pemerintah, yang berdampak pada peningkatan nilai investasi di neraca.
Namun, PSAP menyatakan bahwa deviden saham tidak menambah nilai investasi pemerintah dan tidak diakui sebagai pendapatan. Dengan demikian, kebijakan akuntansi saat ini berpotensi mengakibatkan pencatatan nilai investasi yang berlebihan dan tidak sesuai dengan prinsip-prinsip akuntansi pemerintah yang berlaku.
- Advertisement -
Solusi Agar Sesuai Regulasi:
Untuk mengatasi ketidaksesuaian ini dan memastikan bahwa pengakuan hasil investasi sesuai dengan PSAP, berikut beberapa langkah yang dapat diambil oleh Pemerintah Kabupaten Cirebon:
1. Peninjauan dan Revisi Kebijakan Akuntansi: Pemerintah Kabupaten Cirebon perlu meninjau kembali kebijakan akuntansi yang diterapkan, terutama terkait dengan pengakuan deviden tunai dan deviden saham. Revisi kebijakan ini harus mengacu pada PSAP untuk memastikan keselarasan dengan standar akuntansi pemerintah.
2. Pelatihan dan Sosialisasi: Peningkatan pemahaman tentang PSAP bagi para pegawai yang terlibat dalam pengelolaan keuangan pemerintah daerah. Melalui pelatihan dan sosialisasi, diharapkan kebijakan akuntansi yang diterapkan dapat lebih sesuai dengan regulasi yang berlaku.
- Advertisement -
3. Audit dan Pengawasan: Melakukan audit internal dan eksternal secara berkala untuk memastikan bahwa laporan keuangan disusun sesuai dengan PSAP. Audit ini juga akan membantu dalam mendeteksi dan memperbaiki ketidaksesuaian sebelum menjadi masalah yang lebih besar.
4. Konsultasi dengan Ahli Akuntansi Pemerintah: Memanfaatkan jasa konsultan atau ahli akuntansi pemerintah untuk memberikan panduan dan memastikan bahwa semua kebijakan akuntansi yang diimplementasikan sesuai dengan standar nasional agar tidak terjadi kekeliruan dalam pengelolaan dan penggunaannya.
Dengan langkah-langkah ini, diharapkan Pemerintah Kabupaten Cirebon dapat memperbaiki pengelolaan investasinya, sehingga lebih transparan, akuntabel, dan sesuai dengan regulasi yang berlaku.
Artikel ini ditulis sebagai bahan kajian diskusi yang masih memerlukan pandangan dan pendapat orang lain secara rasional dan akal sehat serta dikutip dari sumber : LAPORAN HASIL PEMERIKSAAN ATAS LAPORAN KEUANGAN PEMERINTAH DAERAH KABUPATEN CIREBON TAHUN ANGGARAN 2022 Nomor : 10B/LHP/XVIII.BDG/05/2023 Tanggal : 8 Mei 2023.
©Disclaimer : Rilis Ini Berdasarkan Pendapat Dan Riset Penulis.
®Hadiyanto
About Author